Assurance serrurier effraction, guide complet pour être remboursé
Par Lison Raguin 16 min de lecture
Dans cet article
- Assurance serrurier effraction, comment fonctionne la prise en charge
- L’assurance habitation rembourse-t-elle un serrurier après effraction ?
- Ce que couvre l’assurance habitation après une effraction
- Dans quels cas un serrurier est remboursé après un cambriolage
- Doit-on appeler l’assurance avant de contacter un serrurier ?
- Pourquoi appeler l’assurance avant de faire intervenir un serrurier
- Quel serrurier contacter en cas d’urgence après une intrusion
- Quels frais de serrurier sont pris en charge après un cambriolage ?
- Les frais de serrurerie pris en charge et ceux qui restent à payer
- Plafond, franchise, vétusté, ce que l’assurance peut déduire
- Remplacement de serrure, porte endommagée, qui paie quoi
- Quel délai pour déclarer une effraction à l’assurance habitation ?
- Les démarches à suivre juste après une porte forcée
- Devis, facture, dépôt de plainte, les justificatifs à préparer
- Comment sécuriser rapidement le logement après l’effraction
- Réparation provisoire ou remplacement complet, quelle solution choisir
- Le rôle du serrurier pour sécuriser le logement et le dossier d’assurance
- Une serrure forcée est-elle toujours remboursée par l’assurance ?
- Quand l’assurance peut refuser d’indemniser une serrure
- Les erreurs qui peuvent entraîner un refus de remboursement
- Pourquoi le type de serrure compte après une effraction
- Quelles serrures sont le mieux acceptées par les assurances
- Serrure multipoints et certification A2P, ce qu’il faut savoir
- Comment vérifier si la serrure du logement est conforme au contrat
- Que faire si l’assurance refuse de rembourser l’intervention du serrurier ?
Après une effraction, une porte ouverte ne laisse pas seulement entrer le froid. Elle laisse aussi entrer les questions sur l’assurance, le serrurier et les factures. On doit sécuriser le logement rapidement, sans compromettre son dossier d’indemnisation. L’assurance serrurier effraction dépend alors du contrat, de la garantie mobilisée et des démarches suivies.
La garantie vol couvre souvent les dommages liés à une intrusion. Une garantie d’assistance peut aussi financer le déplacement et la première heure de main-d’œuvre. Les pièces, les majorations et le remplacement complet restent fréquemment à votre charge.
Le montant final dépend du contrat, du plafond, de la franchise et de la conformité de la serrure. On doit donc agir vite, mais sans signer un devis les yeux fermés.
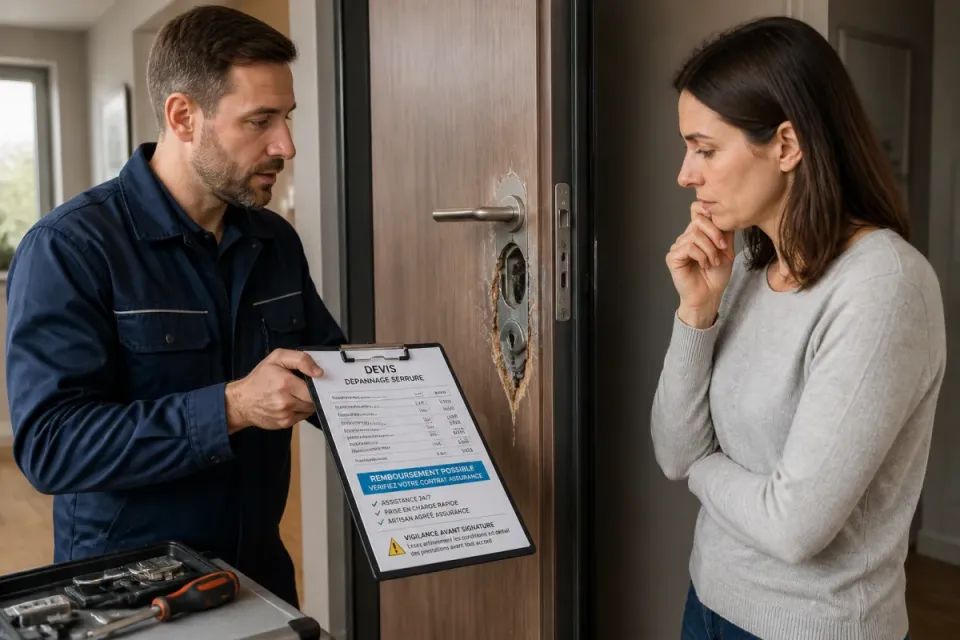
Assurance serrurier effraction, comment fonctionne la prise en charge
Après une effraction, deux mécanismes d’assurance peuvent intervenir. La garantie vol indemnise le sinistre et ses conséquences. L’assistance serrurerie organise parfois le dépannage immédiat.
Ces garanties ne jouent pas toujours ensemble. Votre contrat peut inclure la garantie vol, mais exclure le dépannage de serrurerie courant. Il peut aussi prévoir une assistance optionnelle pour les clés perdues ou les portes bloquées.
La garantie vol concerne généralement les dommages causés par une effraction constatée. Elle peut couvrir une serrure forcée, une porte dégradée et certains frais de mise en sécurité.
L’assistance serrurerie vise plutôt l’urgence technique. Elle prend souvent en charge le déplacement du serrurier. Elle couvre parfois la première heure de main-d’œuvre.
Les pièces détachées restent souvent exclues. Une serrure multipoints, un cylindre haute sécurité ou une porte blindée peuvent donc créer un reste à charge conséquent.
Le contrat fixe aussi une procédure. Certains assureurs imposent un appel préalable à leur plateforme d’assistance. Sans accord préalable, le remboursement peut devenir partiel, voire impossible.
Les tarifs varient selon l’horaire, la région et la difficulté. Une ouverture coûte souvent 80 à 200 euros. Le tarif horaire moyen se situe entre 50 et 85 euros.
« En cas de vol ou de tentative de vol, la déclaration doit être faite dans le délai prévu au contrat. »
Service-Public.fr, assurance habitation et cambriolage
Le chiffre de deux jours ouvrés revient fréquemment pour déclarer un vol. Vérifiez toutefois votre contrat et les conditions précises de votre assureur.
L’assurance habitation rembourse-t-elle un serrurier après effraction ?
Oui, l’assurance habitation peut rembourser un serrurier après une effraction. Ce remboursement reste conditionné par la garantie souscrite et la procédure contractuelle.
La prise en charge n’est donc pas automatique. Une serrure bloquée par vétusté ne relève pas nécessairement de la garantie vol. Une porte forcée après intrusion relève plus directement du sinistre habitation.
Ce que couvre l’assurance habitation après une effraction
La garantie vol couvre généralement les dommages matériels causés par l’intrusion. Elle peut inclure la serrure, le cylindre, la porte et le bâti endommagé.
Elle peut aussi indemniser les biens volés, selon les limites prévues. L’assureur demande alors des preuves d’achat, des photographies ou une facture de réparation.
Une assistance d’urgence peut intervenir en complément. Elle organise un serrurier, un gardiennage ou un retour rapide au domicile.
Certains contrats prévoient un gardiennage pendant 72 heures. Cette prestation dépend de l’impossibilité de fermer le logement et des conditions d’assistance.
Les contrats peuvent également prévoir le retour d’urgence des occupants. L’assistance réserve alors un transport, sous réserve des plafonds et justificatifs applicables.
La garantie ne couvre pas forcément une serrure remplacée sans nécessité. L’expert peut distinguer les dommages directement liés à l’effraction des améliorations choisies ensuite.
Une serrure plus performante peut donc dépasser l’indemnisation prévue. La différence reste alors à votre charge, sauf accord écrit de l’assureur.
Dans quels cas un serrurier est remboursé après un cambriolage
Le remboursement intervient plus facilement lorsque la police ou la gendarmerie constate une effraction. Le dépôt de plainte établit un élément essentiel du dossier.
Une tentative d’effraction peut également suffire. Une serrure arrachée, un barillet fracturé ou une porte déformée matérialisent souvent le dommage.
Le vol ou la perte des clés peut activer une assistance serrurerie. La garantie vol ne couvre toutefois pas toujours les conséquences d’une simple perte.
Une clé cassée dans le cylindre relève souvent du dépannage. Le contrat peut prendre en charge le déplacement, mais exclure le remplacement de la serrure.
Une porte claquée ou verrouillée par accident obéit au même principe. La garantie assistance devient alors plus pertinente que la garantie vol.
Le professionnel doit décrire la cause réelle de l’intervention. Une facture mentionnant une effraction sans dommage constaté peut fragiliser le dossier.
Le remboursement repose donc sur trois éléments. On retrouve le sinistre couvert, l’intervention justifiée et les pièces correctement conservées.
Doit-on appeler l’assurance avant de contacter un serrurier ?
On doit généralement appeler l’assurance avant de contacter un serrurier. Cette précaution permet de connaître le professionnel agréé et le plafond applicable.
Elle évite aussi une mauvaise surprise sur le paiement. Certains contrats règlent directement la facture. D’autres remboursent seulement après réception des justificatifs.
Pourquoi appeler l’assurance avant de faire intervenir un serrurier
L’assistance peut mandater directement un professionnel. Vous évitez alors de rechercher un serrurier dans l’urgence, avec une porte grande ouverte.
L’assureur confirme aussi la garantie mobilisable. Il précise le montant du déplacement, la main-d’œuvre couverte et les pièces exclues.
Cette validation laisse une trace du dossier. Notez le numéro de sinistre, l’heure de l’appel et les consignes reçues.
Une intervention non autorisée peut compliquer le remboursement. Le contrat peut imposer un accord préalable, notamment pour les réparations importantes.
Une urgence réelle permet toutefois de protéger les lieux. Prenez des photographies avant intervention, sauf danger immédiat pour les occupants.
Le service d’assistance fonctionne parfois 24 heures sur 24 et 7 jours sur 7. Les coordonnées figurent généralement sur l’attestation ou l’application de l’assureur.
Certains contrats prévoient une avance nulle sur place. D’autres imposent un paiement, puis un remboursement selon le dossier.
Quel serrurier contacter en cas d’urgence après une intrusion
Le serrurier recommandé par l’assureur reste le choix le plus sûr pour le dossier. Il connaît souvent les modalités de facturation du contrat.
Si aucun réseau n’existe, choisissez un professionnel clairement identifié. Vérifiez son nom, son adresse, son numéro SIRET et ses tarifs annoncés.
Demandez un devis avant toute réparation non urgente. Le devis doit distinguer le déplacement, la main-d’œuvre, les pièces et les éventuelles majorations.
Un professionnel sérieux explique aussi la réparation possible. Il ne propose pas systématiquement le remplacement complet du verrou.
Un simple changement de cylindre peut parfois suffire. Remplacer toute une serrure multipoints transforme alors une petite panne en facture sportive.
Les majorations peuvent atteindre 20 à 30 % selon l’horaire ou le jour. Le devis doit les faire apparaître avant l’intervention.
Quels frais de serrurier sont pris en charge après un cambriolage ?
Les frais pris en charge dépendent de la garantie, du sinistre et du plafond contractuel. L’assistance et la garantie vol ne couvrent pas forcément les mêmes postes.
Le contrat distingue souvent le déplacement, la main-d’œuvre, les pièces et les travaux de menuiserie. Cette séparation explique les écarts entre facture et remboursement.
Les frais de serrurerie pris en charge et ceux qui restent à payer
Le déplacement constitue le premier poste fréquemment couvert. L’assistance peut aussi régler la première heure de main-d’œuvre.
Les pièces détachées restent souvent exclues. Le cylindre, la serrure, les tringles et les gâches peuvent donc rester à votre charge.
Le remplacement d’une serrure simple coûte souvent 45 à 160 euros pour la pièce. La pose peut ajouter 80 à 360 euros.
Une serrure multipoints coûte généralement davantage. La pièce peut atteindre 1 200 euros. La pose peut atteindre 1 500 euros selon le modèle et la porte.
Ces fourchettes proviennent de relevés de prix publiés par Prix-Pose.com et Rénovation et Travaux. Elles varient selon la région, le matériel et l’urgence.
Une porte ou un bâti endommagé relève parfois d’un autre corps de métier. L’assureur peut mandater un menuisier ou un réparateur spécialisé.
- Déplacement du serrurier, souvent couvert par l’assistance.
- Première heure de main-d’œuvre, parfois couverte.
- Cylindre et serrure, souvent partiellement ou totalement exclus.
- Majoration nocturne ou dominicale, selon le plafond contractuel.
- Réparation de porte et de bâti, selon la garantie vol.
Plafond, franchise, vétusté, ce que l’assurance peut déduire
Le plafond limite le montant remboursé par intervention ou par année. Une facture supérieure à ce plafond crée un reste à charge.
La franchise réduit encore l’indemnisation. Son montant figure dans les conditions particulières ou dans le tableau des garanties.
La vétusté concerne surtout les éléments anciens. L’assureur peut appliquer un coefficient sur une serrure ou une porte déjà usée.
Certains contrats prévoient une indemnisation en valeur à neuf. D’autres appliquent une valeur d’usage, après déduction de la vétusté.
Le contrat peut aussi prévoir un plafond spécial pour les mesures conservatoires. Une fermeture provisoire doit alors rester raisonnable et nécessaire.
Demandez une confirmation écrite avant un remplacement coûteux. Un accord téléphonique reste utile, mais un courriel clarifie mieux la discussion.
Remplacement de serrure, porte endommagée, qui paie quoi
La serrure forcée relève généralement du sinistre si l’effraction est établie. La garantie vol peut financer sa remise en état.
La porte déformée ou le bâti arraché peuvent aussi entrer dans l’indemnisation. L’expert distingue toutefois la réparation nécessaire de l’amélioration esthétique.
Le propriétaire intervient souvent pour les réparations liées à la vétusté. Le locataire assume généralement l’entretien courant et les dégradations qu’il cause.
Une effraction ne constitue pas un simple défaut d’entretien. Le locataire doit cependant déclarer rapidement le sinistre au propriétaire.
Le bail, l’assurance et les circonstances déterminent la répartition finale. Une réponse générale ne remplace donc pas la lecture des documents.
Un devis séparé facilite les échanges. Il distingue le remplacement urgent, la remise à niveau et les travaux de confort.
| Intervention | Fourchette indicative | Prise en charge possible |
|---|---|---|
| Ouverture de porte | 80 à 200 € | Déplacement et assistance selon le contrat |
| Tarif horaire | 50 à 85 € | Première heure parfois couverte |
| Serrure simple | 45 à 160 € hors pose | Pièce souvent exclue |
| Serrure multipoints | 100 à 1 200 € hors pose | Garantie vol selon plafond et accord |
| Majoration | 20 à 30 % selon horaires | Partiellement couverte selon contrat |
Quel délai pour déclarer une effraction à l’assurance habitation ?
Le délai contractuel constitue la première règle à vérifier. Pour un vol, deux jours ouvrés sont fréquemment prévus après sa découverte.
Une déclaration tardive ne supprime pas toujours le droit à indemnisation. L’assureur peut toutefois demander la raison du retard et mesurer son impact.
Les démarches à suivre juste après une porte forcée
Ne touchez pas aux éléments suspects avant le passage des forces de l’ordre. Les traces peuvent aider à constater l’effraction.
Appelez le 17 en cas de cambriolage ou de vandalisme constaté. La police ou la gendarmerie recueille les premières informations utiles.
Prenez des photographies de la porte, du cylindre, du bâti et des pièces déplacées. Les images doivent montrer les dommages avant réparation.
Listez les objets volés et les dégradations. Notez les marques, références, numéros de série et valeurs connues.
Demandez aux voisins s’ils ont vu ou entendu quelque chose. Leurs coordonnées peuvent compléter votre déclaration.
Contactez ensuite l’assureur ou son assistance. Demandez le numéro de sinistre et la procédure à suivre avant le dépannage.
Une porte qui ne ferme plus justifie une mise en sécurité rapide. Une réparation provisoire peut alors protéger le logement sans modifier inutilement les preuves.
Devis, facture, dépôt de plainte, les justificatifs à préparer
Le dossier doit présenter une chronologie claire. Indiquez l’heure de découverte, l’appel aux forces de l’ordre et l’intervention.
Conservez le récépissé du dépôt de plainte. L’assureur peut demander ce document pour confirmer la réalité du vol ou de la tentative.
Ajoutez les photographies avant et après travaux. La facture doit décrire précisément les dommages et les opérations réalisées.
Gardez le devis initial, même si le professionnel le modifie ensuite. La comparaison montre pourquoi la solution retenue restait nécessaire.
Préparez aussi l’attestation d’assurance et les conditions particulières. Ces documents indiquent les garanties, plafonds et franchises.
Les preuves d’achat servent à évaluer les biens volés. Relevés bancaires, factures, photographies et garanties commerciales peuvent aider.
Comment sécuriser rapidement le logement après l’effraction
La priorité consiste à empêcher une nouvelle intrusion. On doit protéger les occupants, les lieux et les éléments utiles au dossier.
La solution dépend de l’état de la porte. Une fermeture provisoire suffit parfois. Une réparation complète devient nécessaire si le mécanisme ne garantit plus la sécurité.
Réparation provisoire ou remplacement complet, quelle solution choisir
Une réparation provisoire convient lorsque la porte reste structurellement saine. Elle peut remplacer un cylindre ou poser une fermeture temporaire.
Cette option limite souvent la dépense immédiate. Elle laisse aussi le temps d’obtenir l’accord de l’assureur ou le passage d’un expert.
Un remplacement complet s’impose lorsque la serrure, la porte ou le bâti ne résiste plus. Une serrure arrachée peut avoir déformé les points de fermeture.
Le remplacement doit respecter les exigences du contrat. Installer un équipement non conforme peut provoquer une contestation ultérieure.
La décision dépend de trois critères. On examine la résistance réelle, l’urgence et la prise en charge confirmée.
Demandez au serrurier de séparer la mise en sécurité immédiate des travaux définitifs. Cette présentation simplifie le traitement du sinistre.
Le rôle du serrurier pour sécuriser le logement et le dossier d’assurance
Le serrurier constate les dommages techniques. Il décrit le cylindre fracturé, les points de fermeture endommagés et l’état du bâti.
Il peut proposer une fermeture temporaire. Il peut aussi remplacer uniquement le cylindre lorsque le reste de la serrure fonctionne.
Sa facture doit mentionner la date, l’adresse, la nature du sinistre et les travaux. Elle doit distinguer la main-d’œuvre, les pièces et les déplacements.
Un rapport photographique peut compléter la facture. Il aide l’assureur à comparer l’état initial et la réparation.
Le professionnel ne décide pas du remboursement. L’assureur applique le contrat et peut demander une expertise indépendante.
Un serrurier qualifié peut aussi vérifier la conformité du nouvel équipement. Cette vérification réduit le risque de nouvelle contestation.
Une serrure forcée est-elle toujours remboursée par l’assurance ?
Une serrure forcée n’est pas toujours remboursée. L’assureur vérifie la réalité de l’effraction, la garantie souscrite et les obligations du contrat.
La conformité des protections joue également un rôle. Une clause de sécurité non respectée peut réduire ou exclure l’indemnisation.
Quand l’assurance peut refuser d’indemniser une serrure
L’assureur peut refuser si aucune garantie vol ne figure au contrat. Une assistance serrurerie seule ne couvre pas nécessairement le cambriolage.
Il peut aussi refuser lorsque les dommages ne prouvent pas une effraction. Une serrure défectueuse ne présente pas toujours un lien avec une intrusion.
Une absence prolongée non déclarée peut poser difficulté. Certains contrats imposent des précautions pendant les périodes d’inoccupation.
Une porte restée ouverte ou une clé laissée sur la serrure peut compliquer l’analyse. La faute intentionnelle et la négligence grave obéissent à des règles spécifiques.
Le refus doit s’appuyer sur les clauses applicables. Demandez la référence précise du contrat et les faits retenus par l’assureur.
Une expertise peut également contester le montant. Le professionnel doit alors expliquer pourquoi le remplacement proposé restait techniquement nécessaire.
Les erreurs qui peuvent entraîner un refus de remboursement
- Faire intervenir un serrurier sans appeler l’assistance, hors urgence manifeste.
- Jeter la serrure fracturée avant les photographies et le constat.
- Remplacer toute la porte sans devis ni accord préalable.
- Présenter une facture imprécise ou sans détail des pièces.
- Déclarer tardivement le vol sans expliquer le retard.
- Choisir une serrure non conforme aux exigences du contrat.
Une facture très supérieure aux prix habituels peut aussi attirer une demande d’explication. Les tarifs nocturnes augmentent, mais ils doivent rester annoncés et justifiés.
Le consommateur doit recevoir un devis lorsque la réglementation l’impose. Il doit pouvoir comprendre le prix avant l’engagement des travaux.
Une réparation urgente ne dispense pas de conserver les preuves. Les photographies, appels et messages permettent de reconstituer la décision.
Pourquoi le type de serrure compte après une effraction
Le type de serrure influence la sécurité du logement et l’analyse de l’assureur. Le contrat peut imposer un niveau minimal de protection.
Les exigences varient selon le logement, le quartier, la valeur des biens et les conditions particulières. Une serrure adaptée réduit aussi les contestations techniques.
Quelles serrures sont le mieux acceptées par les assurances
Les assureurs recherchent généralement des serrures homologuées. Ces produits répondent à des critères de résistance définis par des organismes de certification.
Une serrure multipoints verrouille la porte en plusieurs endroits. Le modèle trois points agit généralement en haut, au milieu et en bas.
La robustesse dépend aussi du cylindre, du bâti et de la pose. Une serrure performante perd une partie de son intérêt sur une porte fragile.
Le contrat peut prévoir une serrure certifiée pour certaines garanties. Il peut aussi exiger une porte pleine, un volet ou un dispositif complémentaire.
La certification ne garantit pas une indemnisation automatique. Elle montre seulement que l’équipement répond à un référentiel déterminé.
Serrure multipoints et certification A2P, ce qu’il faut savoir
La certification A2P signifie Assurance Prévention Protection. Elle classe la résistance des serrures selon trois niveaux.
Les niveaux sont A2P*, A2P et A2P*. Plus le nombre d’étoiles augmente, plus la résistance certifiée progresse.
Une serrure trois points n’est pas automatiquement certifiée A2P. Le nombre de points et la certification répondent à deux notions différentes.
Une serrure multipoints répartit les efforts sur la porte. Elle peut donc compliquer l’arrachement ou le forçage du cylindre.
Le contrat peut mentionner une certification précise. Relisez les conditions particulières avant de remplacer l’équipement après un sinistre.
Une amélioration volontaire reste parfois exclue de l’indemnisation. Demandez donc à l’assureur le montant accepté avant de choisir un modèle supérieur.
Comment vérifier si la serrure du logement est conforme au contrat
Commencez par relire les conditions particulières. Cherchez les mentions concernant la garantie vol, les fermetures et les certifications.
Examinez les documents du fabricant. Une référence, un marquage ou un certificat peut confirmer le niveau de sécurité.
Demandez au serrurier de vérifier la serrure existante. Il peut identifier le modèle, le nombre de points et la compatibilité du bâti.
Un doute justifie une demande écrite à l’assureur. Conservez sa réponse avec le contrat et les factures d’installation.
Une mise à niveau peut devenir nécessaire. Le coût dépend du modèle, de la porte et des travaux de renforcement.
Le propriétaire et le locataire doivent aussi se coordonner. Une modification durable de la porte nécessite souvent l’accord du bailleur.
Que faire si l’assurance refuse de rembourser l’intervention du serrurier ?
Un refus n’arrête pas automatiquement la discussion. Demandez d’abord une décision écrite, motivée par les clauses précises du contrat.
Vérifiez ensuite quatre points. Regardez la garantie mobilisée, le délai de déclaration, l’accord préalable et la conformité de la serrure.
Comparez aussi la facture avec le devis accepté. Une différence de prix doit recevoir une explication du professionnel.
Vous pouvez transmettre les photographies, le dépôt de plainte et le rapport du serrurier. Ces documents peuvent corriger une première analyse incomplète.
Adressez une réclamation au service dédié de l’assureur. Joignez le numéro de sinistre et formulez clairement la demande de réexamen.
Le médiateur de l’assurance peut intervenir après la réclamation. Cette démarche reste gratuite, mais elle nécessite généralement d’attendre la réponse de l’assureur.
Un litige avec le serrurier suit une autre voie. Demandez une facture détaillée, contestez les travaux non autorisés et conservez les échanges.
La protection juridique, si elle figure au contrat, peut aider dans ce différend. Elle ne transforme toutefois pas une dépense exclue en dépense couverte.
Le dossier le plus solide reste factuel. Il présente les dommages, l’urgence, l’accord obtenu, les travaux nécessaires et les sommes demandées.
Une effraction révèle finalement deux sujets distincts. On doit sécuriser la porte immédiatement, puis vérifier que la réparation respecte le contrat.
La meilleure protection combine donc une serrure adaptée, une procédure connue et des justificatifs complets. Votre contrat prévoit-il déjà ces trois éléments, ou mérite-t-il une relecture avant le prochain incident ?
Vos questions fréquentes
L’assurance habitation rembourse-t-elle toujours le serrurier après une effraction ?
Non, la prise en charge n’est pas automatique. Elle dépend de la garantie prévue au contrat, du type de sinistre et du respect de la procédure demandée par l’assureur. Une porte forcée après intrusion est plus facilement couverte qu’une panne liée à la vétusté.
Que peut couvrir l’assurance serrurier effraction concrètement ?
La garantie vol peut couvrir la serrure forcée, le cylindre, la porte et le bâti endommagé par l’intrusion. Une assistance d’urgence peut aussi organiser le dépannage, le gardiennage ou un retour rapide au domicile. En revanche, les pièces détachées et certaines améliorations de sécurité restent souvent exclues.
Faut-il contacter l’assurance avant d’appeler un serrurier ?
Oui, c’est généralement la bonne démarche. Certains contrats imposent un appel préalable à la plateforme d’assistance ou l’intervention d’un professionnel agréé. Sans validation en amont, le remboursement peut être réduit ou refusé.
Quels justificatifs faut-il garder pour être remboursé ?
Le dossier repose sur plusieurs pièces. Il faut conserver le dépôt de plainte, la facture détaillée du serrurier, les photos des dégâts et, selon les cas, les preuves d’achat des biens concernés. La facture doit décrire précisément la cause réelle de l’intervention.
Dans quel délai déclarer un cambriolage à l’assurance ?
Le délai exact dépend du contrat, mais deux jours ouvrés reviennent souvent pour déclarer un vol. Il faut vérifier les conditions générales de l’assureur, car un retard peut compliquer l’indemnisation. Une déclaration rapide aide aussi à enclencher l’assistance et la mise en sécurité du logement.